

2016年11月20日、今日から日商簿記3級の合格に向けた「365日学習日記」をスタートします。これから1年間、毎日少しずつ知識を積み重ねて合格を目指していきます。記念すべき第1日目は、すべての土台となる「簿記の意味と目的」です。予備校の講義テキストのように、重要ポイントを整理しながら分かりやすくまとめていきます。
1. 簿記の意味と目的
簿記の学習を始めるにあたって、まずは「簿記とは何なのか」「なぜそれを行うのか」という根本的な意味と目的を理解しましょう。ここが曖昧なままだと、この先に出てくる様々なルールがただの暗記になってしまい、挫折しやすくなります。まずは全体のストーリーを頭に入れていきましょう。
1-1. 簿記(ぼき)とは何か?
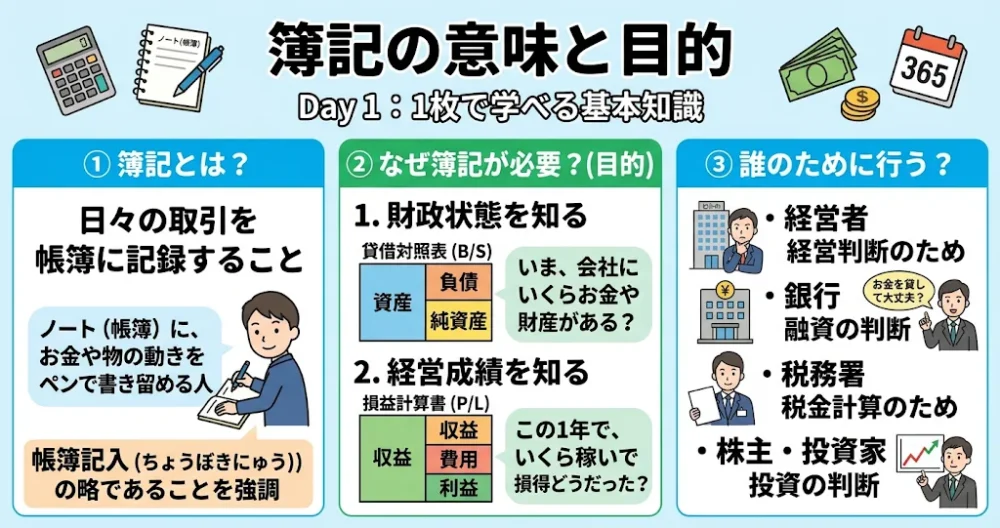
そもそも「簿記」という言葉は、「帳簿記入(ちょうぼきにゅう)」の略であると言われています。文字通り、「帳簿(ノートやシステム)に、日々の取引を記録すること」です。
企業は毎日、さまざまな経済活動を行っています。商品を仕入れたり、お客さんに商品を売ったり、従業員に給料を支払ったり、銀行からお金を借りたりしています。こうした「お金やモノの動き」を、一定のルールに従って帳簿に記録・整理していく技術、それが簿記です。
では、なぜわざわざ面倒な記録をつける必要があるのでしょうか。それは、記録をしておかないと「会社が今どんな状態なのか」「いくら儲かっているのか」が誰にも分からなくなってしまうからです。
1-2. 簿記の2大目的(なぜ簿記が必要なのか?)
簿記の究極の目的は、記録したデータを集計し、最終的に「財務諸表(ざいむしょひょう)」と呼ばれる報告書を作成することです。その中でも、特に重要な目的が以下の2つです。
【簿記の2大目的】
- 財政状態(ざいせいじょうたい)を明らかにする
「いま、会社にいくらお金や財産があり、いくら借金があるのか」という、ある一時点における会社の懐事情を明らかにすることです。
これを示す報告書を「貸借対照表(たいしゃくたいしょうひょう) / B/S(Balance Sheet)」と呼びます。 - 経営成績(けいえいせいせき)を明らかにする
「この1年間(一定期間)で、いくら売り上げて、いくら費用がかかり、最終的にいくら儲かったのか(損をしたのか)」という、会社の稼ぎっぷりを明らかにすることです。
これを示す報告書を「損益計算書(そんえきけいさんしょ) / P/L(Profit and Loss Statement)」と呼びます。
この「貸借対照表(B/S)」と「損益計算書(P/L)」の2つは、簿記を学ぶ上で何度も登場する最重要キーワードです。いま確実に覚えておきましょう。
1-3. 誰のために行うのか?(利害関係者への報告)
では、作成した「貸借対照表」や「損益計算書」は誰が見るのでしょうか。会社の状態を知りたがっている人たちのことを「利害関係者(りがいかんけいしゃ) / ステークホルダー」と呼びます。代表的な利害関係者には、以下のような人たちがいます。
| 利害関係者 | 知りたいこと | なぜ必要なのか(目的) |
|---|---|---|
| 経営者 | 会社は儲かっているか?無駄な支出はないか? | 今後の経営方針や計画を立てるため。 |
| 銀行(債権者) | この会社にお金を貸して、きちんと返ってくるか? | 融資をするかどうかの判断材料にするため。 |
| 株主・投資家 | この会社は投資する価値があるか?配当はもらえるか? | 株を買うか、持ち続けるかを判断するため。 |
| 税務署 | 正しい利益に基づいて、正しく税金が計算されているか? | 適切な課税(税金の徴収)を行うため。 |
このように、社内外の多くの人々が会社の数字を必要としています。もし簿記という共通のルールがなければ、それぞれの会社が勝手な方法で計算してしまい、誰もその数字を信用できなくなってしまいます。社会全体がスムーズに経済活動を行うためにも、共通のルールである簿記が必要不可欠なのです。
1-4. 365日学習を進める上での心構え
今日から始まる365日の旅路において、意識していただきたいのは「数字の裏にある活動を想像すること」です。簿記は単なるパズルや計算問題ではありません。あなたが今書いているその1行の記録は、実際に誰かがモノを売り、誰かが汗を流して働いた証拠です。
最初は聞き慣れない専門用語(勘定科目など)に戸惑うかもしれませんが、それは新しい「ビジネスの言語」を学んでいるからです。言語を習得するときと同じように、毎日少しずつ使って、書いて、慣れていくことが一番の近道です。焦らず、一歩ずつ進んでいきましょう。
2. 本日の学習成果
本日の学習時間:50分
記念すべき1日目は、簿記の基本の「き」である意味と目的について学習しました。テキストを読み、簿記が「帳簿記入」の略であること、そして「財政状態(貸借対照表)」と「経営成績(損益計算書)」を明らかにするという2大目的をしっかりとノートに整理しました。専門用語が少し難しく感じられましたが、日常生活やビジネスとのつながりを意識しながら、全体の流れを把握することができました。
3. 次回予告
次回のDay 2では、簿記の具体的なルールに一歩踏み込み、「簿記の5要素と貸借対照表・損益計算書」をテーマに学習します。今日学んだ「財政状態」と「経営成績」を具体的に表すために必要な「資産・負債・純資産・収益・費用」という5つのグループについて詳しく見ていきます。この5つの要素が、それぞれどちらの書類に属し、どのような意味を持つのかを整理することが、今後の仕訳作業の絶対的な基礎になります。ここをしっかりと理解できれば、今後の学習が格段にスムーズになるはずです。一歩ずつ、丁寧に学んでいきましょう。
4. 目標までの経過
目標の試験日は2017年11月19日(第147回統一試験・予定)とします。勉強を開始した2016年11月20日からの残り日数は364日です。本日からスタートしたため、現在のゴールまでの進捗状況としては初歩の初歩である1日目が終了した段階(約0.3%)です。1年後の合格を目指して、まずは毎日机に向かう習慣をしっかり作っていきます。
5. 試験概要
- 試験内容:商業簿記(仕訳、帳簿、決算など、試験時間60分、70点以上で合格)
- 受験者数:1回あたり全国で約3万〜5万人前後が受験(※年3回実施)
- 合格者数:1回あたり約1万〜2万人前後
- 合格率:平均して30%〜40%前後で推移