

2016年11月20日。今日から日商簿記1級の合格に向けた365日間の学習をスタートします。2級までは仕訳や計算のパターンを覚えることで対応できましたが、1級では「なぜそのような会計処理をするのか」という理論的な背景が問われます。初日であるDay 1は、すべての土台となる「会計の意義と制度会計」から整理していきます。
1. 会計の意義と制度会計(金融商品取引法・会社法・税法)
(1)会計とは何か:財務会計と管理会計
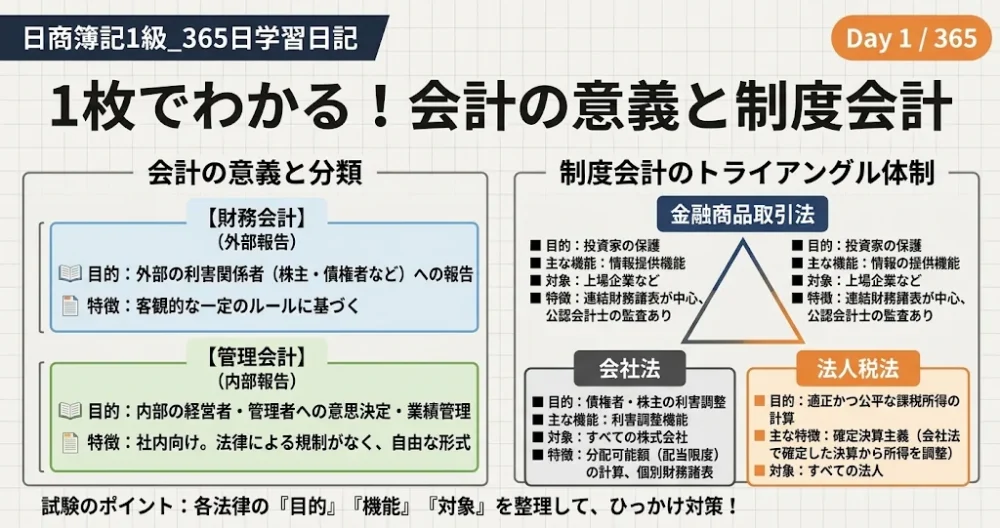
企業は日々、商品の仕入れや販売、資金の調達など数多くの経済活動を行っています。こうした企業の経済活動を貨幣額という共通の尺度で測定し、その結果を利害関係者(ステークホルダー)に報告する一連のプロセスを「会計」と呼びます。
会計は、誰に対して情報を提供するかによって、大きく「財務会計」と「管理会計」の2つに分類されます。
- 財務会計(外部報告会計):株主、投資家、債権者(銀行や取引先)、税務署といった企業外部の利害関係者に対して、企業の財政状態や経営成績を報告するための会計です。外部の人々が企業同士を比較できるよう、法律や会計基準といった厳格なルールに従って作成されます。日商簿記1級の「商業簿記・会計学」で学ぶのは、主にこの財務会計です。
- 管理会計(内部報告会計):経営者や部門長など、企業内部の管理者が経営計画の策定や意思決定、業績評価を行うために利用する会計です。外部に公表するものではないため、法的な規制はなく、各企業が使いやすい独自の形式で作成します。「工業簿記・原価計算」の分野と深く結びついています。
(2)財務会計の2つの機能
外部の利害関係者に情報を提供する財務会計には、以下の2つの重要な機能があります。
1. 情報提供機能(意思決定有用性)
投資家や債権者が「この会社に投資すべきか」「お金を貸しても大丈夫か」という経済的な意思決定を行うために、将来のキャッシュ・フローを予測する上で役立つ情報を提供する機能です。
2. 利害調整機能
企業を取り巻く利害関係者の間には、しばしば利害の対立が生じます。たとえば、株主は多くの配当を望みますが、債権者は会社からお金が流出しすぎて返済が滞ることを恐れます。そこで、配当に回してよい利益の上限を客観的に計算し、関係者間の利害を公平に調整する役割を果たします。
(3)制度会計の枠組み(トライアングル体制)
財務会計のうち、法律によって作成や開示が強制されているものを「制度会計」といいます。日本の制度会計は、「金融商品取引法」「会社法」「法人税法」という3つの法律によって規制されており、これらが密接に関連し合っていることから「トライアングル体制」と呼ばれます。それぞれの法律は目的が異なるため、重視する機能や対象となる企業も異なります。
① 金融商品取引法会計
有価証券の取引を公正にし、投資家を保護することを目的とした法律です。主に上場企業など、不特定多数の投資家から資金を調達する企業が対象となります。最大の役割は情報提供機能です。投資家が企業グループ全体の実態を正しく把握できるよう、親会社と子会社を合算した「連結財務諸表」を中心とした開示(有価証券報告書など)が求められます。
② 会社法会計
会社の設立や運営に関するルールを定めた法律で、株式会社であれば上場・非上場を問わずすべての会社に適用されます。最大の役割は、株主と債権者の間の利害調整機能です。会社が株主に配当できる金額の上限である「分配可能額」を算定することが重視されるため、法律上の権利義務の主体である会社単体の「個別計算書類」が中心となります。
③ 法人税法会計
国が企業から公平に税金を徴収することを目的とした法律で、すべての法人に適用されます。ここでは、会計上の「利益」ではなく、税金を計算するための基礎となる「課税所得(益金-損金)」を算定します。日本の税法では「確定決算主義」を採用しており、会社法に基づいて株主総会で承認された決算書の利益を出発点として、税法独自の調整(申告調整)を加えて課税所得を計算します。
(4)3つの制度会計の比較まとめ
試験の理論問題では、それぞれの法律の目的や違いを問う正誤問題や穴埋め問題が頻出します。以下の表で横断的に整理しておきましょう。
| 項目 | 金融商品取引法 | 会社法 | 法人税法 |
|---|---|---|---|
| 主な目的 | 投資家の保護 | 債権者・株主の保護 | 課税の公平 |
| 重視する機能 | 情報提供機能 | 利害調整機能 | 課税所得の計算 |
| 主な対象 | 上場会社など | すべての株式会社 | すべての法人 |
| 作成書類 | 財務諸表(連結中心) | 計算書類(個別中心) | 法人税申告書 |
学習のポイント
1級の学習を進めていくと、資産の評価方法や引当金の計上など、細かい会計基準が次々と出てきます。その際、「これは投資家に正しい情報を伝えるためのルールなのか(金商法寄り)」「債権者保護のために保守的に計算しているのか(会社法寄り)」という視点を持つと、単なる丸暗記にならず理解が深まります。
2. 本日の学習成果
- 本日の学習時間:1時間40分
- 学習内容:会計学テキストの第1章(会計の意義、財務会計と管理会計の区分、制度会計のトライアングル体制)の精読および重要語句のノート整理。あわせて、理論問題集の基本問題5問を解答し、金融商品取引法と会社法の目的の違いを確認しました。
初日ということもあり、まずは全体の地図を頭に描くことを意識しました。2級までは「決算書を作る作業」ばかりに目が行っていましたが、どの法律が誰を守るためにあるのかを整理すると、ニュースでよく聞く有価証券報告書や株主総会の意味がすっと繋がってくる感覚があります。
3. 次回予告
次回のDay 2では、日本の財務会計における憲法ともいえる「企業会計原則」と、その中核をなす「一般原則」について学習します。実務で長年培われてきた会計慣行の中から、公正妥当と認められたルールを要約したものが企業会計原則です。特に、一般原則には「真実性の原則」「正規の簿記の原則」「資本取引・損益取引区別の原則」「明瞭性の原則」「継続性の原則」「保守主義の原則」「単一性の原則」という7つの重要な原則があります。それぞれの言葉の定義だけでなく、なぜその原則が必要なのか、実際の仕訳や財務諸表の作成にどう影響しているのかを具体例を交えながら掘り下げていく予定です。
4. 目標までの経過
目標の試験日は1年後の2017年11月19日(第147回)に設定しました。試験本番まで残り364日です。365日計画のまだ1日目が終わったばかりで、全体の進捗率は約0.3%とスタートラインに立った段階ですが、まずは毎日テキストを開く習慣を定着させることを最優先に進めていきます。
5. 試験概要
- 試験科目:商業簿記・会計学・工業簿記・原価計算(各25点、計100点満点)
- 合格基準:70点以上(各科目10点以上)
- 受験者数:各回約1万人前後
- 合格者数・合格率:約1,000人前後(合格率約10%)